ASFALTO US$ 1 millón MÁS CARO va a comprar la municipalidad de Ciudad del Este

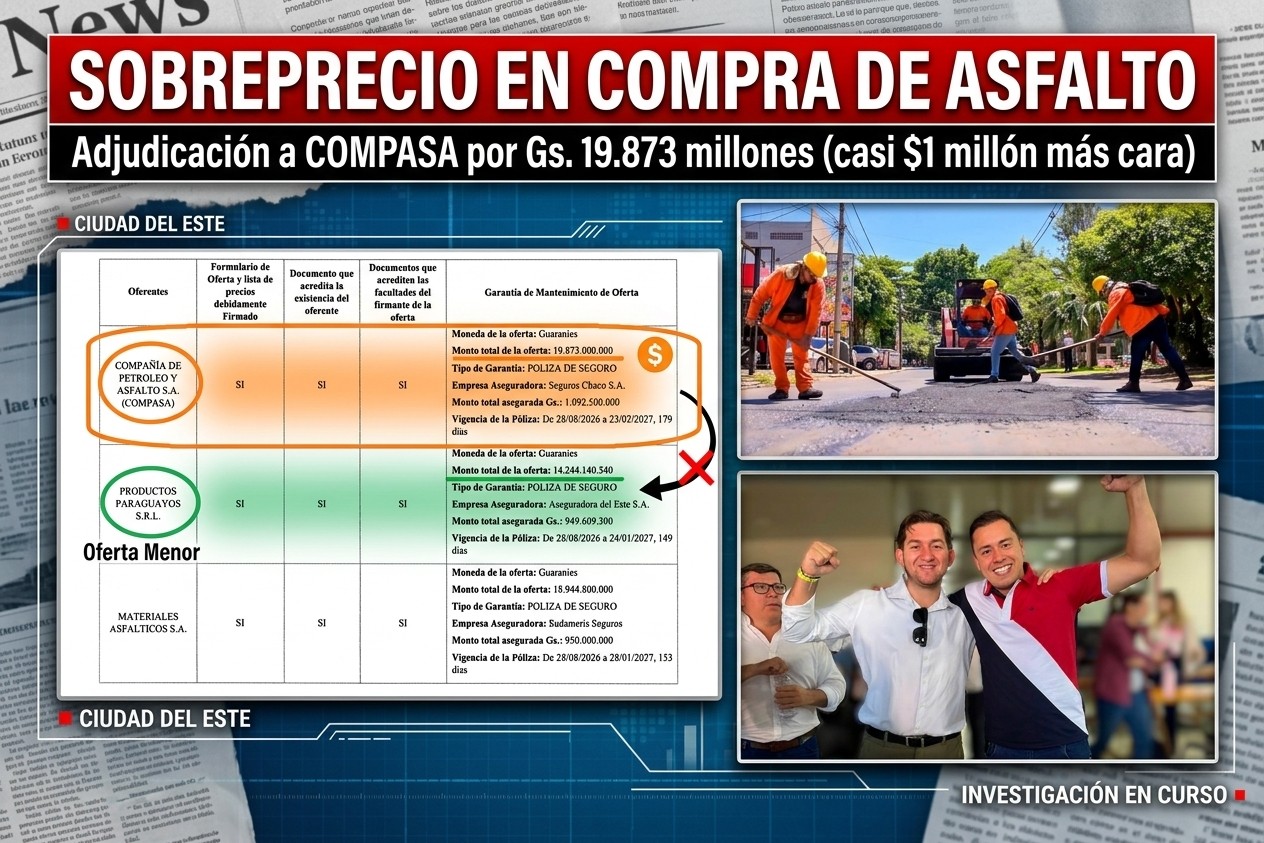
La Junta Municipal de Ciudad del Este aprobó la adjudicación de la compra de insumos para la Planta Asfáltica que hizo el intendente, Pedro Acuña, el cuñado recaudador de Miguel Prieto Vallejos, exintendente destituido por corrupto. El monto que se va a pagar es casi un millón de dólares más caro en relación a la oferta más ventajosa que se presentó. La compra la harán a Compasa por G. 19.873 millones; pero la más baja fue la de Productos Paraguayos SRL, por G. 14.244 millones. Esta compra apurada con una abismal diferencia la hacen los umbrales de las elecciones municipales.
La administración del intendente de Ciudad del Este, Pedro Acuña, más conocido como el cuñado recaudador, adjudicó la compra de insumos para la planta asfáltica municipal a la empresa que presentó la oferta más cara. La decisión, que ya cuenta con la aprobación de la Junta Municipal, representa una diferencia superior a G. 5.628 millones frente a la propuesta económica más baja.
Pedro Acuña, asumió el cargo electo por los concejales rastreros de Prieto, en reemplazo de Dani Pereira Mujica, candidato a intendente de Prieto, y considerado el cerebro de los esquemas de corrupción en la comuna esteña.
La licitación, identificada con el ID 486.203, corresponde a la adquisición de cemento asfáltico de petróleo CAP 50/70, utilizado para la elaboración de mezclas asfálticas. Se trata de una contratación plurianual que compromete recursos municipales de los ejercicios 2026 y 2027.
EN EL PROCESO FUERON PRESENTADAS TRES OFERTAS:
Compañía de Petróleo y Asfalto S.A. (Compasa): G. 19.873.000.000.
Materiales Asfálticos S.A.: G. 18.944.800.000.
Productos Paraguayos SRL: G. 14.244.140.540.
Pese a la considerable diferencia entre las propuestas, la Municipalidad adjudicó la contratación a Compasa por G. 19.873 millones, casi G. 20.000 millones. La firma seleccionada cotizó G. 5.628.859.460 más que Productos Paraguayos SRL, que presentó la oferta más económica.
La diferencia se aproxima al millón de dólares y representa casi un 40% más respecto a la propuesta de menor precio. Incluso frente a la oferta de Materiales Asfálticos S.A., la empresa adjudicada resulta G. 928.200.000 más cara.
SUMAN LOS NEGOCIADOS
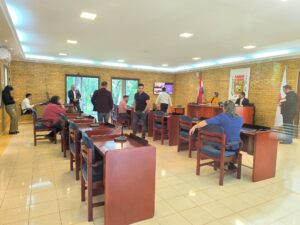
La adjudicación despierta fuertes cuestionamientos debido a que se concreta en los umbrales de las elecciones municipales y compromete anticipadamente los ingresos de la comuna correspondientes a 2027. La Junta Municipal, lejos de exigir mayores explicaciones sobre la enorme diferencia de precios, terminó avalando la decisión del Ejecutivo municipal.
Si bien en una licitación pública el menor precio no determina automáticamente la adjudicación, la Municipalidad debe explicar qué condiciones técnicas, jurídicas o administrativas llevaron a descartar una propuesta G. 5.628 millones más barata. También debe informar si las tres empresas ofertaron exactamente los mismos productos, cantidades y condiciones de entrega, y qué evaluación objetiva justificó optar por la alternativa más costosa.
La Ley 7021/2022, de Suministro y Contrataciones Públicas, establece que la convocante es responsable de los precios obtenidos y ejecutados durante las distintas etapas del procedimiento. Además, debe procurar las mejores condiciones de contratación para el Estado, lograr los mejores resultados y utilizar adecuadamente los recursos públicos.
Estos principios están contemplados en los artículos 4, inciso c), y 107 de la citada ley, así como en el artículo 56 del Decreto 2264/2024 y en las disposiciones concordantes de la Dirección Nacional de Contrataciones Públicas (DNCP).
Ante la magnitud de la diferencia, la Municipalidad de Ciudad del Este debe transparentar íntegramente el informe de evaluación, las cantidades adjudicadas, los precios unitarios, las condiciones técnicas y las razones por las cuales seleccionó la oferta más cara.
La pregunta central es inevitable: ¿qué elemento justificó que la administración de Pedro Acuña y la Junta Municipal comprometieran G. 5.628 millones adicionales del dinero de los contribuyentes, incluyendo recursos que recién ingresarán en 2027?