¿Qué pasa con las deudas de los clientes de Ueno tras la intervención del BCP?

La intervención de Ueno Bank por parte del Banco Central del Paraguay (BCP) no elimina las obligaciones financieras de sus clientes. Quienes tengan préstamos, saldos pendientes en tarjetas de crédito u otros compromisos con la entidad deberán seguir respondiendo por esas deudas, aunque los canales habituales para realizar operaciones se encuentren suspendidos. La situación también contempla un mecanismo de compensación para quienes tienen dinero ahorrado y, al mismo tiempo, mantienen deudas con el banco.
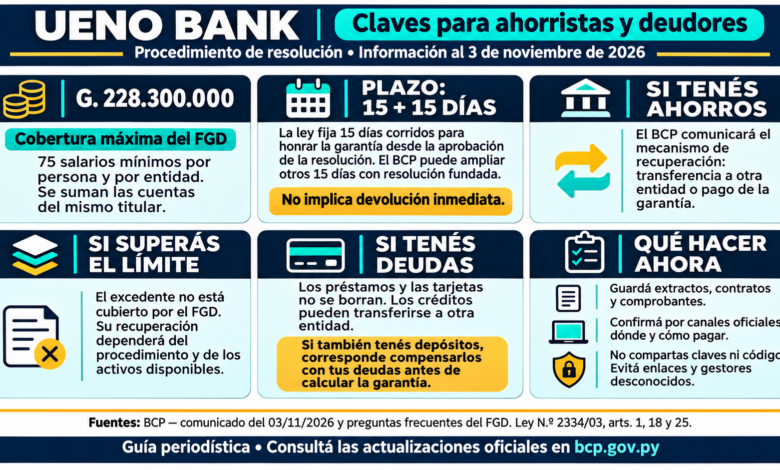
Uno de los principales interrogantes de los usuarios es qué ocurrirá con sus compromisos financieros mientras permanezcan bloqueadas la aplicación, la banca web y las tarjetas. En estos casos, las obligaciones no quedan anuladas por la intervención y deberán ser atendidas conforme a las disposiciones que se establezcan durante el procedimiento de resolución.
Por ejemplo, una persona que tenga una deuda de G. 600.000 en su tarjeta de crédito, pero no cuente con ahorros en Ueno, seguirá teniendo pendiente ese compromiso. Sin embargo, deberá aguardar las indicaciones oficiales sobre los mecanismos habilitados para realizar los pagos, debido a que los canales habituales de la entidad están suspendidos.
COMPENSACIÓN ENTRE AHORROS Y DEUDAS
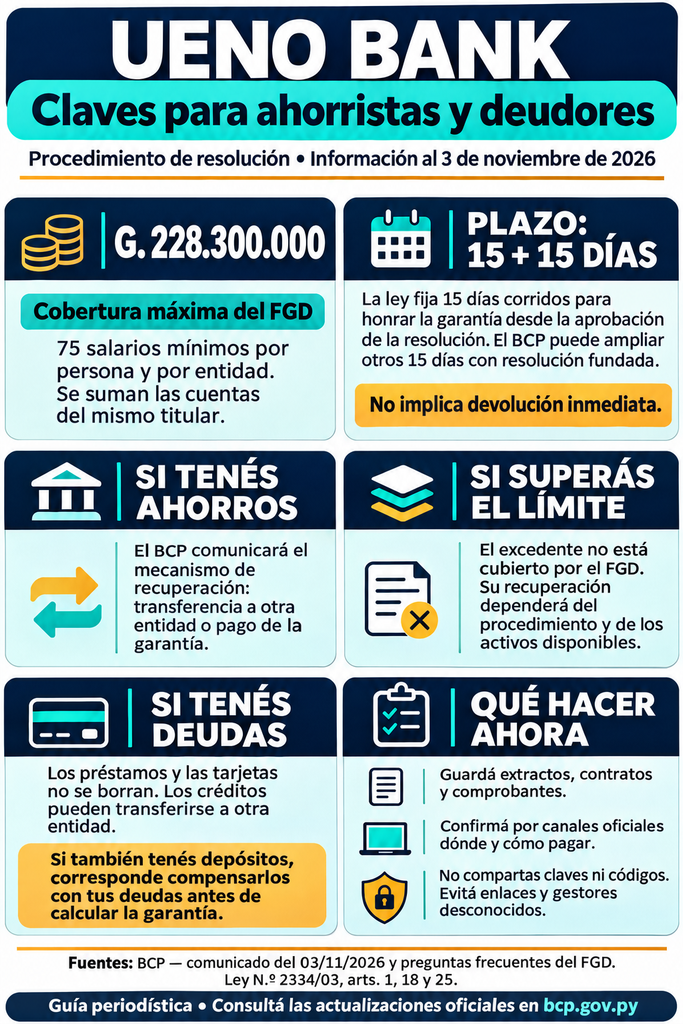
Una situación diferente se presenta cuando el cliente tiene dinero depositado en Ueno y, al mismo tiempo, mantiene obligaciones financieras con la entidad. La normativa sobre garantía de depósitos contempla la compensación automática entre ambas posiciones para determinar el saldo neto del cliente.
Por ejemplo, si una persona tiene G. 1.000.000 ahorrados y debe G. 600.000 de tarjeta de crédito, el cálculo deja un saldo de G. 400.000 a su favor, una vez aplicada la compensación correspondiente.
Ese remanente no significa que el cliente pueda retirarlo inmediatamente. Su disponibilidad dependerá del procedimiento de resolución y de las disposiciones que se adopten para atender los depósitos.
En cambio, si las deudas superan el dinero que el cliente tiene depositado, la diferencia seguirá constituyendo una obligación pendiente y deberá ser atendida conforme al proceso legal.
¿QUÉ PASA CON LOS DEPÓSITOS?
El BCP estableció que los depósitos de hasta 75 salarios mínimos, equivalentes a aproximadamente G. 228 millones, cuentan con la cobertura de la garantía de depósitos. Para determinar el tratamiento de los montos superiores y las demás obligaciones de la entidad, los interventores deberán realizar el relevamiento de las cuentas y el balance de exclusión de activos y pasivos.
Mientras avanza este procedimiento, los clientes deberán conservar sus contratos, resúmenes de tarjetas, extractos y comprobantes de pago. También deberán aguardar las comunicaciones oficiales sobre los mecanismos disponibles para cumplir con sus obligaciones y acceder a los fondos que eventualmente les correspondan.